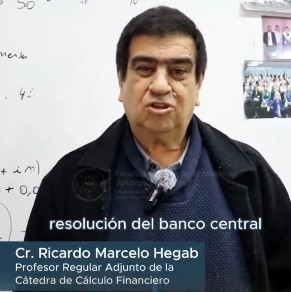
El Cr. Marcelo Hegab, profesor adjunto de la cátedra de Cálculo Financiero de la UNSa, analizó el negocio de las fintech: los rendimientos bajaron del 25% al 18% anual, las tasas que cobran a usuarios trepan hasta el 380%, y la morosidad en el sistema creció del 2,6% al 10,8% en poco más de un año.«A mayores tasas que cobran, también es mayor el riesgo de incobrabilidad. Y la realidad nos indica exactamente eso: la morosidad pasó del 2,6% al 10,8%.»
 Millones de argentinos usan las billeteras virtuales como colchón de emergencia: depositan el sueldo o parte de él para obtener algún rendimiento diario y llegar con unos pesos más a fin de mes. Pero ese pequeño juego financiero tiene reglas que muchos desconocen. El Cr. Marcelo Hageb, profesor adjunto de la cátedra de Cálculo Financiero de la Universidad Nacional de Salta, las explicó con claridad.
Hegab confirmó que las billeteras virtuales tienen un grado razonable de seguridad porque están respaldadas por grupos e instituciones financieras que operan como sistemas no bancarios alternativos. Su negocio tiene dos caras: por un lado pagan una tasa a quienes depositan; por otro, cobran tasas altas por los créditos que otorgan a través de plataformas de préstamos personales en cuotas. Esa brecha es su fuente principal de utilidades.
El especialista también desmintió un mito frecuente: darse de baja de una aplicación no cancela las deudas. “Eso queda registrado en todos los sistemas”, advirtió. “No hay posibilidad de desconectarse y desaparecer.”
El Banco Central redujo los encajes bancarios —el dinero que los bancos deben mantener como reserva— lo que liberó más liquidez para el crédito y presionó a la baja las tasas pasivas, es decir, las que reciben los ahorristas. Las billeteras virtuales siguieron esa tendencia: lo que antes rendía entre el 24% y el 25% anual hoy se ubica en torno al 18% o 19%, salvo excepciones.
Sin embargo, las tasas activas —las que cobran a quienes piden préstamos— no bajaron. Hegab explicó que el riesgo de morosidad las mantiene elevadas: oscilan entre el 40% y el 140% anual en términos de costo financiero total, y en casos extremos llegan al 380%. La morosidad en el sistema creció desde el 2,6% en marzo del año pasado hasta el 10,8% actual, un salto de más de ocho puntos porcentuales que el economista atribuye a la contracción del consumo y la caída del poder adquisitivo.
En cuanto a dónde invierten las billeteras virtuales el dinero de sus usuarios, Ricardo detalló tres vehículos principales: bonos de renta fija —en su mayoría títulos del Estado—, acciones de empresas como instrumentos de renta variable, y los llamados money markets, fondos de disponibilidad casi inmediata con menor rendimiento pero alta liquidez, que son los más utilizados por las fintech para poder devolver el dinero rápidamente a sus clientes.
Los Bancos versus fintech, es una pulseada de grandes intereses. La posible habilitación de las fintech para pagar sueldos y jubilaciones generó tensión con la banca tradicional, que argumenta competencia desleal: los bancos deben cumplir más regulaciones del Banco Central que las billeteras virtuales. La respuesta del sistema bancario fue pragmática: crear sus propias billeteras, como PagoPay y otras plataformas asociadas. “La única opción que tomaron los bancos fue esa“, señaló Hegea, quien prefirió no ponerse del lado de ninguno de los dos: “Se trata de una pulseada de grandes intereses.“
Billeteras virtuales: te pagan menos y te cobran hasta el 380%
 22 mayo, 2026
Publicaciones Anteriores“El juicio de las irregularidades”?
Siguiente Publicar“La casta eras vos: el gas sube y el ajuste llega a Salta”